Domain riester-rürup.de kaufen?
Wir ziehen mit dem Projekt
riester-rürup.de um.
Sind Sie am Kauf der Domain
riester-rürup.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain riester-rürup.de kaufen?
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Altersvorsorge, Steuervorteile und langfristige finanzielle Planung?
Die Riester-Rente bietet den Vorteil, dass sie staatlich gefördert wird und somit Steuervorteile bietet. Zudem dient sie als zusätzliche Altersvorsorge, um die gesetzliche Rente aufzustocken. Allerdings ist die Riester-Rente auch mit einigen Nachteilen verbunden, wie zum Beispiel die starren Auszahlungsmodalitäten und die Verpflichtung, das angesparte Kapital im Rentenalter in Form einer lebenslangen Rente auszuzahlen. Zudem ist die langfristige finanzielle Planung durch die unsichere Entwicklung der staatlichen Förderung und der Rentenpolitik erschwert. **
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **

Ähnliche Suchbegriffe für Steuervorteile
Top-Angebote
Produkte zum Begriff Steuervorteile:
-
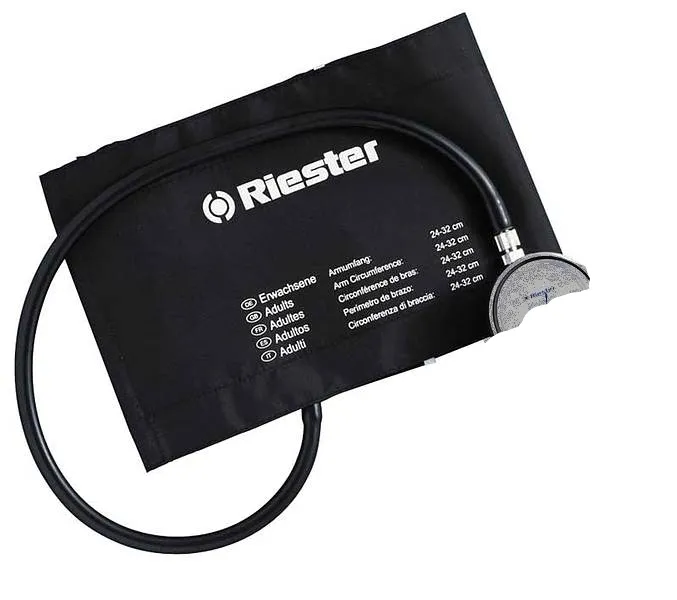
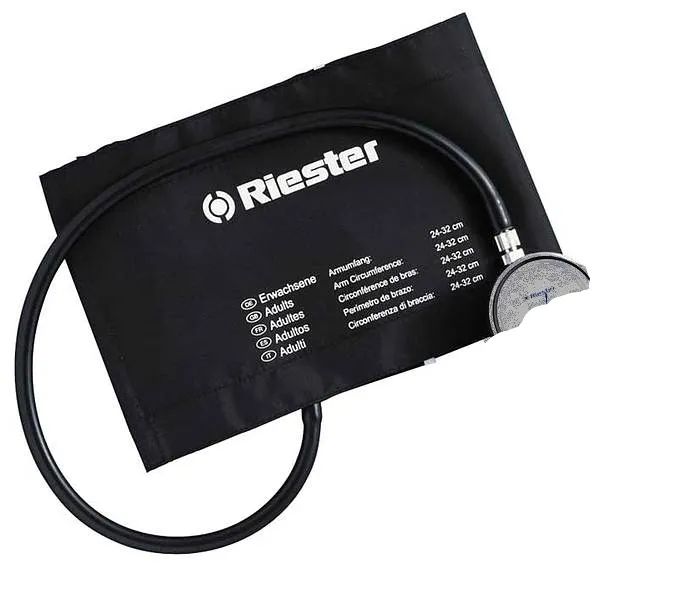
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Auszahlungen in der Rentenphase besteuert werden. Allerdings sind die Renditen der Riester-Rente im Vergleich zu anderen Formen der Altersvorsorge oft niedriger, da ein Teil der Beiträge für Verwaltungskosten und Garantien verwendet wird. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur für die Altersvorsorge verwendet werden kann und bei vorzeitiger Auszahlung hohe Strafen drohen. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Verwendung des angesparten Kapitals. **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet den Vorteil von staatlichen Zulagen und Steuervorteilen, die die Rendite der Altersvorsorge erhöhen können. Allerdings sind die Renditen der Riester-Rente oft niedriger als bei anderen Formen der Altersvorsorge, da die Kosten und Gebühren höher sein können. Zudem ist die Flexibilität der Riester-Rente begrenzt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise private Rentenversicherungen oder Aktienanlagen oft höhere Renditen und mehr Flexibilität bei der Auszahlung des angesparten Kapitals. **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Rente später nur teilweise versteuert wird. Allerdings sind die Renditen der Riester-Rente im Vergleich zu anderen Formen der Altersvorsorge oft niedriger, da die Kosten für Verwaltung und Abschluss höher sind. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Auszahlung. **
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Auszahlungen in der Rentenphase besteuert werden. Allerdings sind die Renditen oft niedriger als bei anderen Formen der Altersvorsorge, da ein Teil der Beiträge in die Verwaltungskosten fließt. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Auszahlung. **
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Auszahlungen in der Rentenphase besteuert werden. Allerdings sind die Renditen der Riester-Rente im Vergleich zu anderen Formen der Altersvorsorge oft niedriger, da die Verwaltungskosten und Gebühren höher sind. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Auszahlung des angesparten Kapitals. **
Top-Angebote
Produkte zum Begriff Steuervorteile:
-
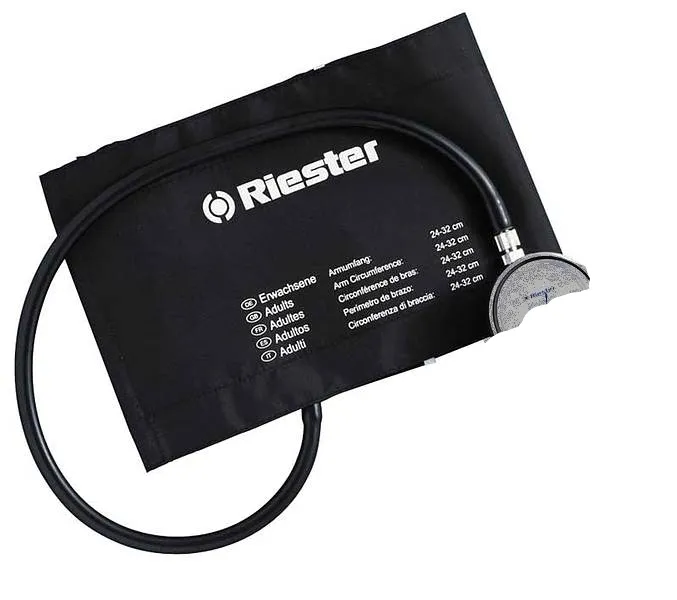
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Altersvorsorge, Steuervorteile und langfristige finanzielle Planung?
Die Riester-Rente bietet den Vorteil, dass sie staatlich gefördert wird und somit Steuervorteile bietet. Zudem dient sie als zusätzliche Altersvorsorge, um die gesetzliche Rente aufzustocken. Allerdings ist die Riester-Rente auch mit einigen Nachteilen verbunden, wie zum Beispiel die starren Auszahlungsmodalitäten und die Verpflichtung, das angesparte Kapital im Rentenalter in Form einer lebenslangen Rente auszuzahlen. Zudem ist die langfristige finanzielle Planung durch die unsichere Entwicklung der staatlichen Förderung und der Rentenpolitik erschwert. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Auszahlungen in der Rentenphase besteuert werden. Allerdings sind die Renditen der Riester-Rente im Vergleich zu anderen Formen der Altersvorsorge oft niedriger, da ein Teil der Beiträge für Verwaltungskosten und Garantien verwendet wird. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur für die Altersvorsorge verwendet werden kann und bei vorzeitiger Auszahlung hohe Strafen drohen. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Verwendung des angesparten Kapitals. **
Ähnliche Suchbegriffe für Steuervorteile
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rudolf Riester GmbH Klettenmanschette Neugeborene, 15,5 x 5 cm, 1-Schlauch, blau 134Klettenmanschette für Neugeborene, Blau mit Bärchenmuster, 15,5 x 5 cm, 1-Schlauch Mit der Klettenmanschette für Neugeborene in der Größe 15,5 x 5 cm, in einem wunderschönen Blau mit niedlichem Bärchenmuster, bieten Sie Ihrem kleinen Patienten nicht nur einen stylischen Look, sondern auch höchsten Komfort. Die Manschette besteht aus robustem Nylon und ist dank des praktischen 1-Schlauch-Systems kinderleicht anzulegen. Und das Beste: Sie können die Manschette jederzeit abwaschen und somit für eine hygienische Umgebung sorgen. Details: Nylon, abwaschbar Blau mit Bärchenmuster 1-Schlauch Maße: 15,5 x 5 cm19,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet den Vorteil von staatlichen Zulagen und Steuervorteilen, die die Rendite der Altersvorsorge erhöhen können. Allerdings sind die Renditen der Riester-Rente oft niedriger als bei anderen Formen der Altersvorsorge, da die Kosten und Gebühren höher sein können. Zudem ist die Flexibilität der Riester-Rente begrenzt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise private Rentenversicherungen oder Aktienanlagen oft höhere Renditen und mehr Flexibilität bei der Auszahlung des angesparten Kapitals. **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Rente später nur teilweise versteuert wird. Allerdings sind die Renditen der Riester-Rente im Vergleich zu anderen Formen der Altersvorsorge oft niedriger, da die Kosten für Verwaltung und Abschluss höher sind. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Auszahlung. **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Auszahlungen in der Rentenphase besteuert werden. Allerdings sind die Renditen oft niedriger als bei anderen Formen der Altersvorsorge, da ein Teil der Beiträge in die Verwaltungskosten fließt. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Auszahlung. **
-
Was sind die Vor- und Nachteile der Riester-Rente in Bezug auf Steuervorteile, Renditen und Flexibilität im Vergleich zu anderen Formen der Altersvorsorge?
Die Riester-Rente bietet Steuervorteile, da die Beiträge steuerlich absetzbar sind und die Auszahlungen in der Rentenphase besteuert werden. Allerdings sind die Renditen der Riester-Rente im Vergleich zu anderen Formen der Altersvorsorge oft niedriger, da die Verwaltungskosten und Gebühren höher sind. Zudem ist die Flexibilität der Riester-Rente eingeschränkt, da das angesparte Kapital nur unter bestimmten Bedingungen vorzeitig ausgezahlt werden kann. Im Vergleich dazu bieten andere Formen der Altersvorsorge wie beispielsweise die betriebliche Altersvorsorge oder private Rentenversicherungen oft höhere Renditen und mehr Flexibilität bei der Auszahlung des angesparten Kapitals. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.